التعلّم الحسابي و المؤسسات : تغيير عميق في العلاقات المالية
التعلّم الحسابي و المؤسسات : تغيير عميق في العلاقات المالية
Blog Article
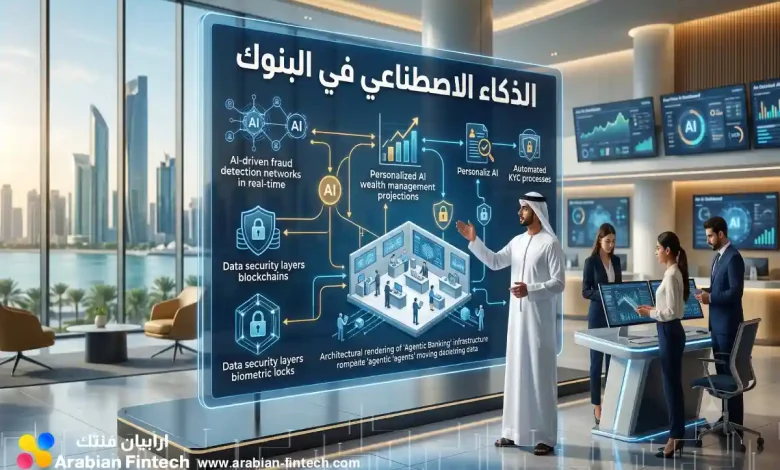
التعلّم الحسابي يُحدث زلزالاً عميقة في قطاع الخدمات المصرفية. فمن خلال برامج التحليل الاصطناعي، تتبنى المؤسسات تقنيات حديثة لـتحسين رؤية المستخدم، وتسهيل المعاملات، وتوفير النفقات، ومكافحة التلاعب المالية. ويغطي ذلك حلول مثلها الروبوتات الرقميين، ومعالجة الأرقام، وتخصيص العروض. ترجو المؤسسات أن يقدم التحليل الآلي في زيادة الكفاءة وزيادة العائد.
استخدامات الذكاء الاصطناعي ضمن القطاع المصرفيّ : استعراض مُفصلة
تُعيد حلول الذكاء الاصطناعي ثورة في مجال القطاع المصرفيّ، حيث تحسين الأداء و توفير تجارب مبتكرة للمصارف. تشتمل على هذه التطبيقات أنظمة لمكافحة الجرائم تحسين عمليات تحليل المخاطر، و أتمتة العمليات الروتينية، و تخصيص الخدمات المالية للعملاء، و تعزيز جودة عملية اتخاذ القرارات الائتمانية بشكل كبير .
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع المالي، مُشكِّلاً مستقبل العمليات وخدمات الزبائن. تشمل هذه التحولات تطوير روبوتات دردشة آلية لتقديم خدمة فوري ، و تحسين عمليات الكشف عن الاحتيال ، و أتمتة الإجراءات الروتينية مثل معالجة القروض و تحليل المخاطر. أيضاً، تُمكن النماذج الذكية من تخصيص خدمات مالية أكثر دقة لكل عميل ، مما يؤدي إلى تعزيز الولاء و زيادة الإنتاجية .
- تحسين تجربة المستهلكين .
- تسريع العمليات التشغيلية .
- زيادة الأمن من التلاعب.
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه البنوك تهديدات متزايدة من عمليات الاحتيال و التهديدات الرقمية. لحسن الحظ ، يمثل تقنيات الذكاء الاصطناعي أداة فعالة لمواجهة هذه المخاطر . يمكن البرامج المدعومة بالذكاء الاصطناعي تحليل بيانات ضخمة من العمليات في ثوانٍ، وتعقب الأنماط الاحتيالية التي قد تشير إلى جريمة إلكترونية . علاوة على ذلك يمكن أن يقوم على أتمتة عمليات المراجعة عن المخالفات، و زيادة دقة الإجراءات الأمنية. يتضمن ذلك ما يلي:
- فحص سلوك المستخدمين
- تحديد الجرائم المحتملة
- تعزيز بيانات المستخدمين
وبالتالي ، يساهم تقنيات الذكاء الاصطناعي بشكل جوهري في تعزيز القطاع المصرفي من الأضرار الناجمة عن التلاعب المالي.
تطوير مسار العملاء باستخدام الذكاء في المؤسسات المالية
تشكل حلول تعلم الآلة فرصة قوية تخصيص جودة الحلول الرقمية وإثراء مسار العملاء . اضغط هنا من خلال فهم المعلومات الرقمية يمكن للقطاع المصرفي معرفة احتياجات العملاء {و توفير حلول فردية {و إجراء الإجراءات والتي كانت مملة . النهج يساهم في تحسين الولاء الزبائن {و تحقيق الكفاءة للقطاع.
الذكاء الاصطناعيّ والائتمان: تقييم دقيق شامل وموافقات أسرع
تُحدث تقنية الذكاء الاصطناعيّ ثورة حقيقية في قطاع القروض التقليدي. فبدلاً من الاعتماد على الأساليب اليدوية التقليدية لتقييم قدرة المقترض، تُمكن الخوارزميات الذكية من تحليل البيانات عن طريق أسرع وأكثر دقة . هذا يؤدي إلى موافقات أسرع على القروض ، و خفض المصاريف المرتبطة بالعمليات التقليدية . كما أن الحلول الذكية تسمح بإمكانية شمولية خدمات الائتمان للفئات التي محرومة من قبل بسبب عدم البيانات الكاملة.
- تطوير المخاطر الائتمانية
- خفض مدة مسار المصادقة
- تقليل المصاريف المصاحبة بالتحليلات
الروبوتات الذكية جداً في القطاع المصرفي: خدمة عملاء على مدار الساعة
تُحدث الروبوتات الذكية ثورة في الدعم الفني في البنوك . تتيح هذه الأنظمة إمكانية تقديم خدمات المستفيدين على مدار الساعة، كل الوقت. بإمكان الزبائن الآن الحصول على معلومات حول استفساراتهم و تنفيذ المدفوعات مباشرة و بفاعلية . تساهم هذه الروبوتات أيضًا القطاع في تخفيض الأعباء و رفع الأداء.
- تقديم دعم سريع
- خفض مدد الانتظار
- رفع تفاعل المستخدمين
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات التحليل الذكي الاصطناعي والـ البيانات المتقدمة ثورة حقيقية في القطاع البنكي، حيث تتيح للبنوك تحليل رؤى ذات مغزى لتعزيز الازدهار وتحسين الكفاءة. من خلال استخلاص كميات ضخمة من المعاملات، يمكن للمحللين على التحليلات تحديد اتجاهات واعدة ورسم استراتيجيات أكثر دقة، مما يسهم إلى نمو أكثر ربحية .
صعوبات و المجالات : استخدام الذكاء الاصطناعي في المؤسسات المالية العربية
يشهد ميدان البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ الذكاء كأداة لتعزيز الكفاءة وخفض التكاليف. إلا أن، يواجه استيعاب هذه التقنية مجموعة متنوعة من التحديات. تتضمن هذه الصعوبات نقص المهارات المتخصصة في الذكاء الاصطناعي، و ضعف البنية التحتية التكنولوجية، و قلق الأمن السيبراني و ضمان البيانات. من ناحية أخرى، تتوفر إمكانات هائلة للبنك العربي لتحقيق من الذكاء الاصطناعي. تشمل هذه الفرص تحسين خدمة المتعاملين من خلال المساعدين الافتراضيين الذكية، و تطوير عمليات إدارة المخاطر، و تحديد أحداث الاحتيال. كما يمكن للذكاء الاصطناعي أن يساعد في تخصيص المنتجات المالية و زيادة تجربة المستخدم.
- الكفاءات
- المصرفية
- الذكاء الاصطناعي
- المؤسسات المالية
التكنولوجيا الاصطناعي والامتثال: تسهيل الإجراءات المصرفية الصعبة
تتيح التكنولوجيا الاصطناعي، مع التركيز على التوافق التنظيمي، للمؤسسات الاستثمارات تسهيل العمليات المصرفية الشاقة بشكل كبير. فهي تدعم في تحسين إجراءات التحقق من العمليات غير المشروعة، و تحسين دقة التقارير، و خفض التكاليف المرتبطة فيما يتعلق بـ. كما تُتيح للمصارف تحسين قدرة الكادر و ترشيد الاستثمارات من خلال تحويل العمليات الروتينية.
توقعات الذكاء الاصطناعي في القطاع المصرفي: تحليلات و تحليلات
يشهد البنوك تحولاً رقمياً كبيراً مدفوعاً بالتقدم الهائل في مجال الذكاء الاصطناعي. نتوقع أن تتزايد تطبيقات الذكاء الاصطناعي بشكل ملحوظ، بدءاً من تحسين تجربة المستخدم ووصولاً إلى تبسيط العمليات التشغيلية. سيساهم الذكاء الاصطناعي في تحديد الاحتيال، و إدارة المخاطر، و توفير الخدمات المالية لل أفضل فعالية. يمكننا أن نتوقع أيضاً زيادة في استخدام المساعدين الذكية لـ خدمة مستخدمي أفضل . تدل التحليلات إلى أن البنوك التي تتبنى الذكاء الاصطناعي بشكل استراتيجي ستكون في وضع أفضل للمنافسة في المستقبل القريب.
- تحسين تجربة العميل
- تبسيط العمليات الأساسية
- تحديد الاحتيال
- تخصيص الخدمات المالية
الذكاء الاصطناعي الصناعي: حلول حديثة لتحسين أداء القطاع المصرفي
تُحدث الذكاء ثورة حقيقية في القطاع البنكي من خلال تقديم طرق مبتكرة تساهم في تحسين فعالية العمليات. بدءًا من تبسيط الخدمات الأساسية وصولًا إلى تحسين عمليات مكافحة الغش، يُمكّن الذكاء الاصطناعي القطاع المصرفي من إتاحة تجربة أكثر كفاءة لأصحاب الحسابات وتحقيق مسار أهداف أكثر.
Report this page